Światowa niedziela – BRICS: Pomiędzy geopolitycznym straszakiem a realną siłą przemysłową
Przez ostatnie dwie dekady nagłówki zachodnich mediów i analizy think-tanków cyklicznie powracały do jednego tematu, więc rosnącego w siłę bloku BRICS. Dla jednych była to wizja nadchodzącej rewolucji walutowej, demontażu dominacji dolara oraz brutalnego naruszenia jednobiegunowego ładu światowego. Dla innych – jedynie chaotyczny zbiór państw o wykluczających się interesach, niezdolny do stworzenia spójnej alternatywy dla instytucji z Bretton Woods.
Prognozy wieszczące rychły upadek lub bezobjawowe rozmycie się tej inicjatywy okazały się jednak nietrafione. Dziś blok ten nie tylko nie zniknął z mapy geopolitycznej, ale sukcesywnie rozszerza swoje wpływy, obejmując cztery kontynenty, skupiając około połowy ludności świata oraz przyciągając dziesiątki kolejnych państw aspirujących do członkostwa. Aby właściwie zrozumieć ewolucję BRICS, należy cofnąć się do samych początków tej koncepcji.
Akronim BRIC został sformułowany w 2001 roku przez ekonomistę banku Goldman Sachs jako pojęcie czysto analityczne, opisujące wschodzące potęgi gospodarcze o wyjątkowym potencjale wzrostu. Potrzeba było aż pięciu lat, by czołowe państwa z tej grupy zdecydowały się na pierwsze, wysoce nieformalne spotkanie na marginesie obrad Zgromadzenia Ogólnego ONZ. Te nieporadne i nieplanowe początki w doskonały sposób zapowiedziały specyficzny charakter funkcjonowania bloku w latach kolejnych. Od samego początku nie była to struktura ufundowana na wspólnych wartościach demokratycznych, jednolitej kulturze prawnej czy spójnej wizji ustrojowej. BRICS powstało jako małżeństwo z rozsądku – nieformalny egzotyczny sojusz, którego głównym spoiwem stawała się chęć zabezpieczenia własnych interesów przed wszechobecną potęgą gospodarczą i polityczną Stanów Zjednoczonych.
Trudno jednak odmówić grupie sukcesu na płaszczyźnie geograficznej i demograficznej. Działalność obejmująca Azję, Amerykę Łacińską, Afrykę oraz Bliski Wschód stworzyła z BRICS najpoważniejszy pomost dla państw tak zwanego Globalnego Południa. Jednak pragmatyczna spójność i deklaratywna nie od razu przekłada się na równorzędny status finansowy w stosunku do historycznych potęg gospodarczych.
Gdy przyglądamy się potencjałowi ekonomicznemu, kluczowy okazuje się wybór wskaźników, przez pryzmat których oceniamy siłę poszczególnych bloków. Prognozy wskazują, że do końca bieżącej dekady kraje BRICS będą odpowiadać za około jedną trzecią globalnego PKB, przy czym głównym motorem napędowym tego wzrostu pozostają Chiny. W zestawieniu z grupą G7, która wciąż generuje niemal 45% światowego produktu brutto, reprezentując przy tym niespełna 10% populacji globu, ujawnia się ogromna przepaść w zamożności. Jeszcze jaskrawiej wygląda to w przeliczeniu na jednego mieszkańca: podczas gdy w krajach G7 wskaźnik ten oscyluje wokół 69 000 USD, w przypadku rozszerzonej grupy BRICS – i to przy bardzo optymistycznych szacunkach – wynosi zaledwie około 8500 USD.
Z punktu widzenia klasycznego wpływu finansowego różnica ta jest wręcz przepaścią. Zachód nieustannie dzierży w dłoniach najpotężniejsze atuty: zdolność do obsługi globalnego długu, kontrolę nad kluczowymi instytucjami finansowymi, możliwość zakupu dóbr wysokiej technologii za granicą oraz posługiwanie się walutami rezerwowymi, jako narzędziem nacisku geostrategicznego.
Obraz ten ulega jednak diametralnej zmianie, gdy zamiast nominalnej wartości rynkowej przeanalizujemy bazę przemysłową, produkcję żywności, potencjał surowcowy oraz zdolność do mobilizacji zasobów. Jeśli zmierzyć realne możliwości wytwórcze za pomocą wskaźnika parytetu siły nabywczej (PPP) – który uwzględnia lokalne poziomy cen i mierzy faktyczną zdolność zakupową na rynku wewnętrznym – okazuje się, że BRICS wyprzedziło państwa Zachodu już w 2019 roku. Zjawisko to nie jest dziełem przypadku, lecz efektem wieloletnich procesów strukturalnych. Mowa tu o zwrocie akcentów ku Azji, obserwowanym w dyplomacji od lat, czy o realizowanej przez Pekin idei odrodzenia gospodarczego Wschodu.
Kluczowym obszarem realnej integracji staje się handel wewnątrz samego bloku. Od 2003 roku wolumen obrotów handlowych pomiędzy państwami członkowskimi wzrósł ponad trzynastokrotnie. Procesy te przyspieszają w momentach wzmożonych napięć handlowych i wprowadzania arbitralnych taryf celnych przez mocarstwa zachodnie. Nieprzewidywalność polityki celnej oraz presja ze strony tradycyjnego systemu finansowego, naturalnie spychają kolejne państwa w stronę alternatywnych struktur, traktowanych jako swoista polisa ubezpieczeniowa. W „kolejce” do struktur BRICS czeka obecnie 30 państw.
Jednocześnie wewnątrz BRICS wyraźnie widoczny pozostaje głęboki protekcjonizm i brak pełnej spójności organizacyjnej. Grupa ta, stanowiąca w swojej warstwie dyskursywnej protest przeciwko barierom handlowym stwarzanym przez Zachód, jest wewnątrz wciąż bardziej zamknięta niż kluby gospodarcze, które krytykuje. Średnie stawki celne w handlu pomiędzy członkami BRICS wynoszą około 8%, podczas gdy w państwach OECD (z wyłączeniem USA) wskaźnik ten kształtuje się na poziomie zaledwie 1%.
Gdy blok staje w obliczu zewnętrznych wstrząsów, jego reakcje rzadko przybierają postać skoordynowanych działań na poziomie całej organizacji i zazwyczaj kończy się na ogólnikowych oświadczeniach oraz indywidualnych regulacjach krajowych.
Mimo tych ograniczeń, inicjatywy ukierunkowane na stopniową dedolaryzację rozliczeń i budowanie niezależnych kanałów przepływu kapitału zyskują nowy impet. BRICS nie stało się zwartym monolitem na wzór Unii Europejskiej czy Sojuszu Północnoatlantyckiego i z racji rozbieżnych interesów swoich członków prawdopodobnie nigdy nim nie będzie. Stanowi jednak coraz prężniejszą platformę pragmatycznej współpracy, która przestała być jedynie teoretycznym straszakiem, a stała się trwałym elementem nowej, wielobiegunowej rzeczywistości gospodarczej.
Bogdan Feręc
Źr. Brics Info
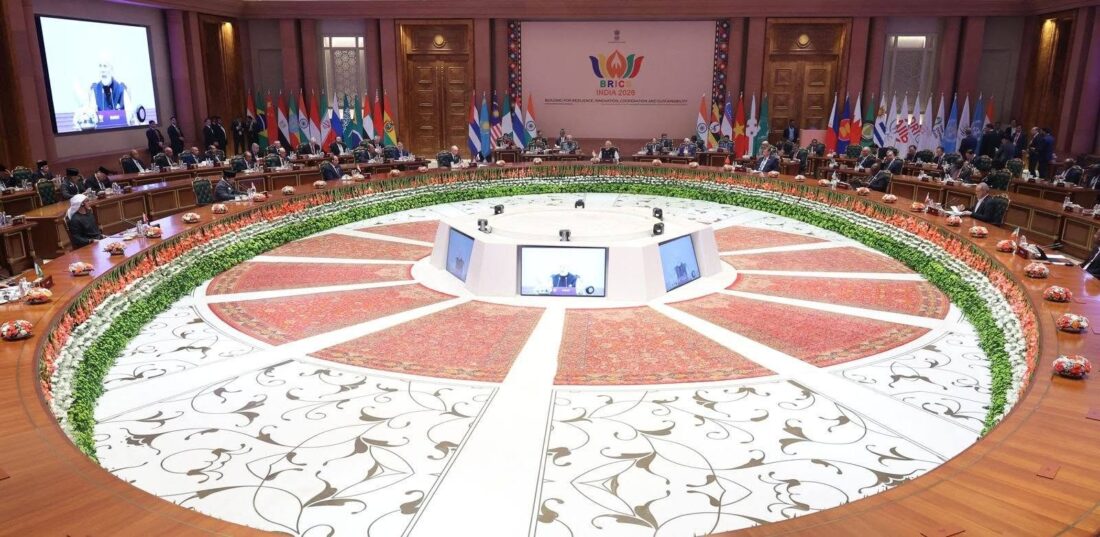
Fot. Facebook – Brics India