Chcesz kupić? Masz powiedzieć kim jesteś i skąd masz pieniądze, czyli Wielki Brat wkracza do sklepu
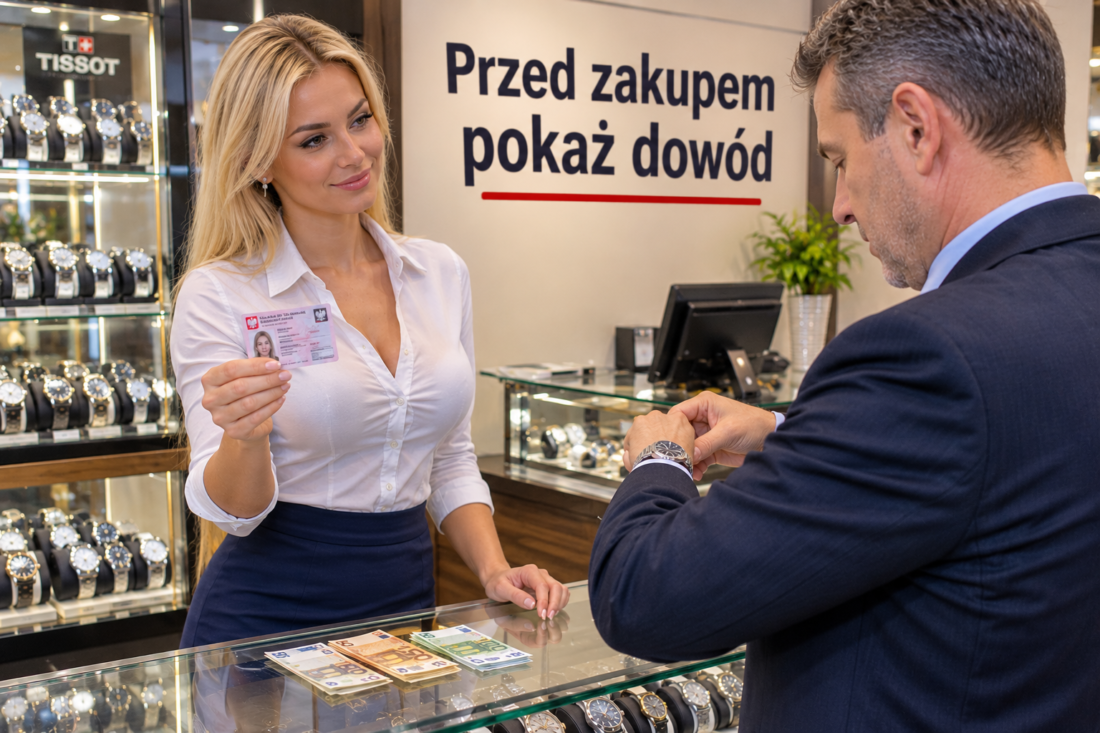
Od 10 lipca 2027 roku w Unii Europejskiej zacznie obowiązywać kolejny element rozbudowanego systemu kontroli finansowej obywateli bloku permanentnego nadzoru. Przy określonych transakcjach o wartości co najmniej 10 tys. euro, sprzedawcy i inne zobowiązane podmioty będą musiały identyfikować klientów, gromadzić ich dane, a w uzasadnionych przypadkach interesować się również pochodzeniem pieniędzy. Tak na marginesie, Bruksela wiele rzeczy tłumaczy ostatnio walką z praniem pieniędzy. Problem polega jednak na tym, że w imię bezpieczeństwa finansowego coraz większa część zwyczajnego życia obywatela staje się przedmiotem administracyjnej kontroli.
Unia Europejska najwyraźniej uznała, że samo posiadanie pieniędzy nie wystarcza już do dokonania większego zakupu. Trzeba jeszcze odpowiedzieć na kilka pytań, przedstawić odpowiednie dokumenty, potwierdzić swoją tożsamość, a w określonych okolicznościach wyjaśnić, skąd właściwie wzięły się środki przeznaczone na transakcję. Nie chodzi o przesłuchanie na komisariacie, lecz o rozwiązania, które od 10 lipca 2027 roku staną się częścią europejskiego porządku prawnego. Mowa tu o unijnym pakiecie przepisów dotyczących przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu, znanym jako Anti-Money Laundering Package, a w szczególności o rozporządzeniu AMLR, czyli Regulation (EU) 2024/1624.
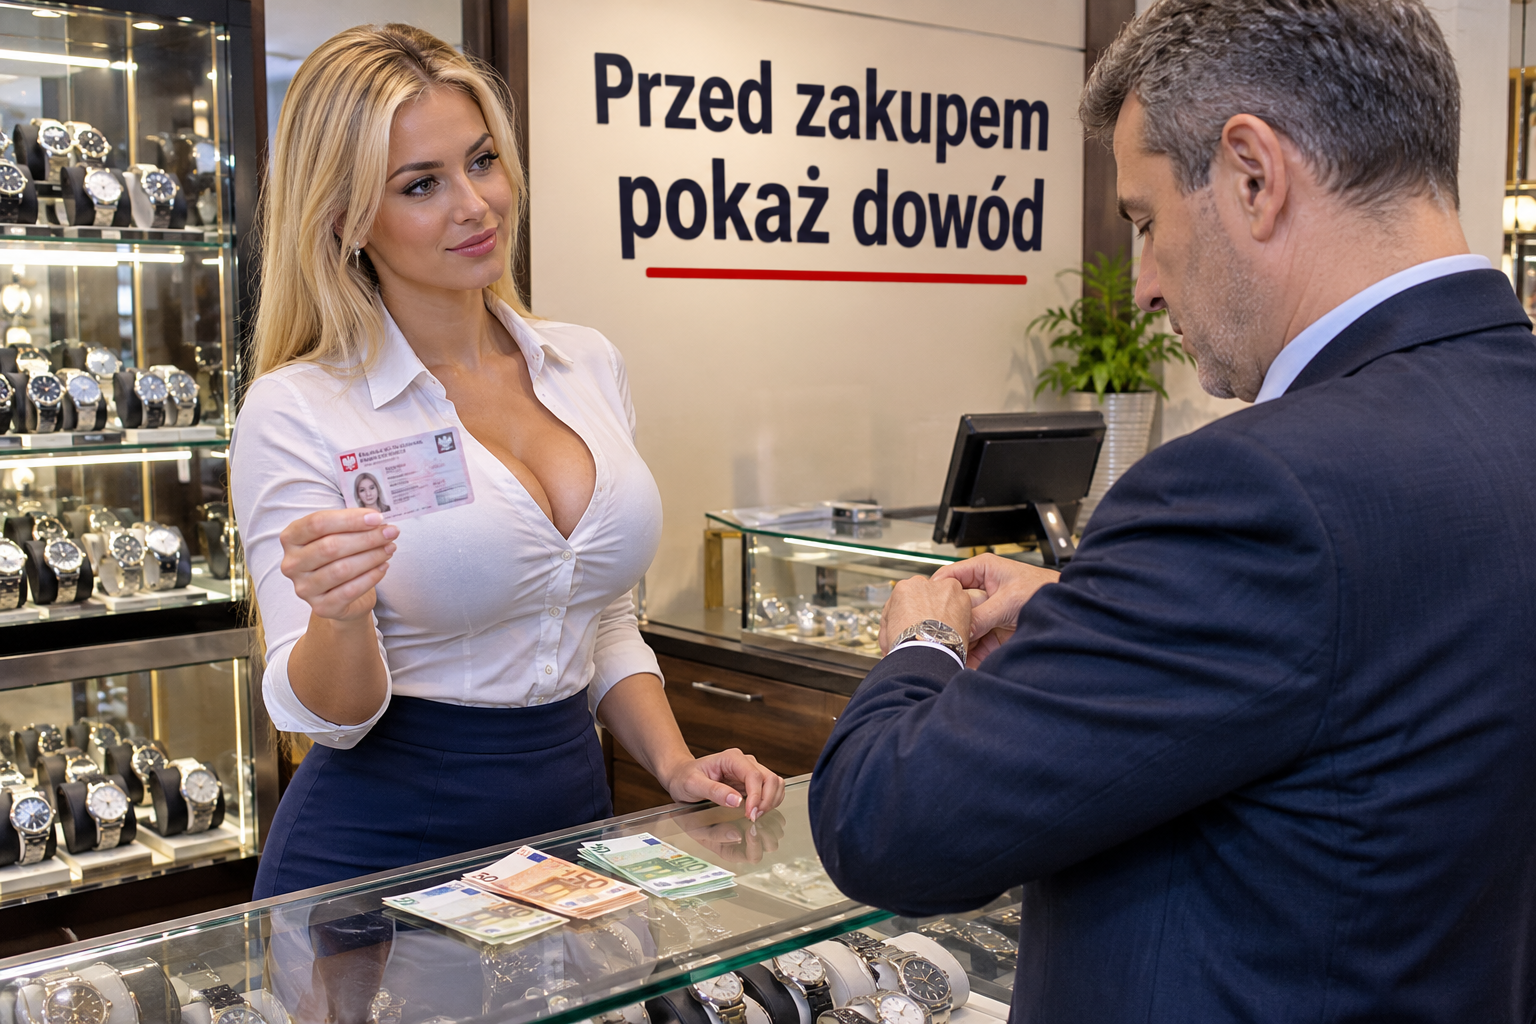
Według informacji znajdujących się na stronach UE, nowe przepisy będą oznaczały konieczność potwierdzania tożsamości przy określonych zakupach przekraczających 10 tys. euro. W przypadku polskiego obywatela jednym z elementów identyfikacji będzie krajowy numer identyfikacyjny, czyli PESEL. Warto jednak przyjrzeć się samemu dokumentowi, ponieważ jego zapisy są znacznie bardziej rozbudowane niż medialny komunikat o konieczności pokazania dowodu przy zakupie drogiego przedmiotu.
10 tysięcy euro – granica, za którą zaczyna się weryfikacja
Podstawą nowych obowiązków jest art. 19 rozporządzenia (UE) 2024/1624. Przewiduje on stosowanie procedury Customer Due Diligence, czyli należytej staranności wobec klienta, między innymi przy dokonywaniu okazjonalnych transakcji o wartości co najmniej 10 tys. euro. Dotyczy to również transakcji powiązanych, a więc sytuacji, w których ktoś próbuje rozbić jedną większą operację na kilka mniejszych płatności, aby uniknąć kontroli.
Nie jest to zatem wyłącznie kwestia wysokości pojedynczego rachunku. Znaczenie może mieć również charakter i powiązanie kilku operacji.
Artykuł 22 tego samego rozporządzenia określa, jakie informacje należy uzyskać w celu identyfikacji klienta. W przypadku osoby fizycznej obejmują one między innymi imię i nazwisko, miejsce oraz datę urodzenia, obywatelstwo, a także krajowy numer identyfikacyjny, jeżeli jest stosowany. Dochodzi do tego adres zamieszkania lub odpowiedni adres kontaktowy oraz, jeśli jest dostępny, numer identyfikacji podatkowej. W praktyce oznacza to, że przy transakcji objętej obowiązkiem weryfikacji, klient nie będzie już anonimowym nabywcą. Sprzedawca będzie musiał ustalić, z kim zawiera transakcję, i zweryfikować przedstawione informacje.
Nie oznacza to jednak, że każdy przedsiębiorca w każdym sklepie będzie od lipca 2027 roku zapisywał PESEL lub PPS przy zakupie za 10 tys. euro. Przepisy obejmują określone kategorie podmiotów zobowiązanych, a ich zakres trzeba czytać łącznie z art. 3 rozporządzenia. To istotne rozróżnienie, którego nie powinno się pomijać.
Nie tylko zegarek i złota biżuteria
Nowe obowiązki dotyczą między innymi handlu metalami oraz kamieniami szlachetnymi, dobrami wysokiej wartości oraz określonymi dobrami kultury. W przypadku tych ostatnich szczególne znaczenie mają galerie sztuki i domy aukcyjne. Art. 3 rozporządzenia obejmuje osoby handlujące dobrami kultury lub pośredniczące w takim handlu, jeżeli wartość transakcji albo transakcji powiązanych wynosi co najmniej 10 tys. euro.
Warto również zwrócić uwagę na załącznik IV do rozporządzenia. Wymienia on dobra wysokiej wartości i określa konkretne progi:
- biżuteria oraz wyroby złotnicze i srebrne – powyżej 10 tys. euro;
- zegary i zegarki – powyżej 10 tys. euro;
- pojazdy silnikowe – powyżej 250 tys. euro;
- samoloty – powyżej 7,5 mln euro;
- jednostki pływające – powyżej 7,5 mln euro.
Nie każdy samochód kupowany w salonie będzie więc automatycznie objęty szczególnymi obowiązkami wynikającymi z kategorii dóbr wysokiej wartości. W przypadku samochodów granica wynosi 250 tys. euro.
Jednocześnie nie wolno zapominać, że art. 19 ustanawia ogólny próg 10 tys. euro dla okazjonalnych transakcji dokonywanych przez podmioty objęte regulacją. A to dwie odrębne kwestie, których nie należy ze sobą utożsamiać.
A jeśli ktoś zapłaci w kilku ratach?
Unijni prawodawcy przewidzieli również możliwość obchodzenia przepisów przez dzielenie transakcji. Art. 19 wyraźnie mówi o pojedynczych operacjach oraz operacjach powiązanych. Jeżeli więc zakup zostanie rozłożony na kilka płatności, ale w rzeczywistości będą one stanowiły jedną transakcję, nie oznacza to automatycznego uniknięcia obowiązków identyfikacyjnych.
Co więcej, art. 25 rozporządzenia przewiduje konieczność zrozumienia celu i charakteru transakcji. W zależności od okoliczności, podmiot zobowiązany może uzyskać informacje dotyczące ekonomicznego uzasadnienia operacji, przewidywanej wartości transakcji, źródła pieniędzy, ich przeznaczenia oraz działalności zawodowej klienta. A zatem sprawa nie kończy się na okazaniu dowodu osobistego. W określonych sytuacjach zainteresowanie sprzedawcy może sięgnąć znacznie dalej.
Trzeba przy tym podkreślić, że nie oznacza to automatycznego obowiązku udowadniania legalnego pochodzenia każdej kwoty przekraczającej 10 tys. euro. Zakres pytań dodatkowych zależy od okoliczności, ryzyka i stosowanych środków należytej staranności.
Gotówka również pod lupą
Osobnym zagadnieniem jest art. 80 rozporządzenia (UE) 2024/1624, który ustanawia ogólnounijny limit płatności gotówkowych. Zgodnie z tym przepisem osoby handlujące towarami lub świadczące usługi w ramach działalności zawodowej będą mogły przyjmować lub dokonywać płatności gotówkowych do wysokości 10 tys. euro. Ograniczenie obejmuje również operacje powiązane.
Państwa członkowskie mogą jednak utrzymywać albo wprowadzać niższe limity. Przewidziano też wyjątki, między innymi dla płatności między osobami fizycznymi, które nie działają zawodowo.
Warto zauważyć, że nie jest to zakaz dokonywania zakupów powyżej 10 tys. euro. Można będzie kupić drogi przedmiot, zapłacić przelewem lub inną dopuszczalną metodą. Ograniczenie dotyczy sposobu płatności, a nie samego prawa do dokonania zakupu. I właśnie w tym miejscu zaczyna się dyskusja, której nie powinno się sprowadzać do technicznych szczegółów bankowych.
Bezpieczeństwo czy systematyczne ograniczanie prywatności?
Oczywiście, walka z praniem pieniędzy jest potrzebna. Nikt rozsądny nie powinien bronić przestępców, którzy wykorzystują legalnie działające przedsiębiorstwa, system bankowy, handel dziełami sztuki, czy rynek dóbr luksusowych do ukrywania dochodów z przestępstw. Nie ma też niczego kontrowersyjnego w tym, że banki, instytucje finansowe czy podmioty uczestniczące w podejrzanych operacjach muszą stosować odpowiednie procedury bezpieczeństwa.
Pytanie brzmi jednak: gdzie znajduje się granica?
Czy naprawdę musimy budować system, w którym coraz więcej legalnych czynności obywatela wymaga przedstawienia dokumentów, ujawnienia danych i tłumaczenia się z własnych pieniędzy? Czy każdy człowiek dokonujący drogiego zakupu powinien być traktowany jako potencjalne źródło ryzyka, które należy sklasyfikować, zweryfikować i umieścić w odpowiedniej dokumentacji?
W unijnym podejściu niepokojące jest nie tylko to, jakie dane będą zbierane, ale również fakt, że obowiązki te zostają przeniesione na prywatnych przedsiębiorców. Sprzedawca staje się tu jednak częścią systemu kontroli finansowej. Nie jest już wyłącznie osobą, która oferuje towar, przedstawia cenę i przyjmuje zapłatę. W określonych sytuacjach, będzie musiał również ustalić, kim jest klient, zrozumieć charakter jego transakcji i ocenić związane z nią ryzyko. Generować to będzie dodatkowe koszty, obowiązki administracyjne, konieczność zabezpieczenia danych i odpowiedzialność za prawidłowe stosowanie procedur. W praktyce kolejne regulacje, które Bruksela przedstawia jako techniczne narzędzia bezpieczeństwa, stają się następnym obciążeniem dla przedsiębiorców.
Co więcej, zastanówmy się, czy sprzedawca będzie miał odpowiednie kompetencje, aby stwierdzić, czy charakter transakcji nie jest działalnością związaną z przestępstwem. Tym samym, każdy niemal sprzedawca, będzie musiał zostać odpowiednio przeszkolony.
Jest też problem znacznie poważniejszy, więc dane osobowe. Im więcej informacji gromadzą różne instytucje i przedsiębiorstwa, tym większa odpowiedzialność za ich ochronę. Nie istnieje system, którego nie można naruszyć, a wyciek danych identyfikacyjnych może mieć konsekwencje dla obywatela przez wiele lat. Świadkami takich zdarzeń byliśmy już wielokrotnie, więc włamanie się na serwer sklepu, nie będzie przecież stanowić żadnego problemu dla rabusiów danych. Ważne jest jednocześnie, że Unia Europejska lubi mówić o ochronie prywatności, prawach podstawowych i godności człowieka. Warto więc zapytać, czy te wartości nie powinny być równie konsekwentnie chronione wtedy, gdy europejskie instytucje projektują kolejne mechanizmy gromadzenia informacji o obywatelach?
Obywatel nie powinien być podejrzanym z definicji
W całej tej dyskusji najbardziej przeszkadza mi pewna filozofia sprawowania władzy, która coraz wyraźniej przebija się przez europejskie regulacje. Obywatel ma być przejrzysty, identyfikowalny, możliwy do zweryfikowania i poddany procedurom. Państwo oraz instytucje mają natomiast dysponować coraz większym zakresem informacji, narzędzi i możliwości kontroli. Nie idzie jednak o to, żeby tworzyć przyzwolenie na finansową anonimowość przestępców. Chodzi o zasadę proporcjonalności. Walka z przestępczością nie może automatycznie oznaczać, że każdy człowiek ma rezygnować z kolejnych obszarów prywatności, a to właśnie się dzieje.
Jeżeli ktoś kupuje zegarek za 15 tys. euro, może być zobowiązany do potwierdzenia swojej tożsamości. Jeżeli kupuje samochód za 300 tys. euro, również może podlegać określonym procedurom. Nie wynika z tego jednak, że jest przestępcą, ani że jego majątek powinien być z góry traktowany jako coś podejrzanego. Prawo powinno ścigać przestępców, a nie budować atmosferę, w której legalnie działający człowiek musi coraz częściej udowadniać, że nie zrobił niczego złego.
10 lipca 2027 roku będzie kolejną ważną datą w historii europejskiego systemu przeciwdziałania praniu pieniędzy i kontroli własnych obywateli. Ale będzie to również dobry moment, żeby zadać pytanie o kierunek, w którym zmierza Unia Europejska. Można przecież budować bezpieczeństwo bez tworzenia społeczeństwa, w którym każdy obywatel jest potencjalnym obiektem kontroli. Można walczyć z przestępczością bez zamieniania zwyczajnych zakupów w procedury administracyjne. I można wymagać przejrzystości od instytucji publicznych, nie odbierając jednocześnie obywatelom prawa do prywatności.
Wolność, również ta w sklepie, nie polega przecież na tym, że człowiek może kupić drogi przedmiot pod warunkiem, że najpierw opowie urzędnikowi, kim jest, skąd ma pieniądze i dlaczego postanowił je wydać.
Dokumenty prawne, na których opiera się felieton
Poniżej najważniejsze akty prawne do samodzielnego ustalenia faktów.
Najważniejsze artykuły rozporządzenia 2024/1624:
- Art. 3 – katalog podmiotów zobowiązanych do stosowania przepisów.
- Art. 19 – sytuacje, w których należy stosować procedurę CDD, w tym próg 10 tys. euro.
- Art. 20 – zakres środków należytej staranności.
- Art. 22 – dane identyfikacyjne klientów.
- Art. 25 – ustalanie celu transakcji i jej ekonomicznego uzasadnienia.
- Art. 74 – raportowanie określonych transakcji dotyczących dóbr wysokiej wartości.
- Art. 80 – ograniczenie płatności gotówkowych do 10 tys. euro.
- Art. 90 – termin stosowania rozporządzenia: 10 lipca 2027 roku.
Oficjalne źródła prawne:
- Rozporządzenie (UE) 2024/1624 – EUR-Lex.
- Dyrektywa (UE) 2024/1640 – EUR-Lex.
- Pakiet AML – wykaz powiązanych aktów prawnych UE.
- Komisja Europejska – stan wdrażania dyrektywy AMLD6, aktualizacja z 26 października 2026 r..
Bogdan Feręc
Graf. Wygenerowana przez AI
Pierwotna wersja, którą zaproponowała AI: