



Analiza kryzysu finansowego narodowego przewoźnika Łotwy, czyli linii AirBaltic, wymaga odrzucenia prostych schematów i powierzchownych uogólnień. W przestrzeni publicznej regularnie pojawiają się pytania o wpływ międzynarodowych podmiotów branży lotniczej na sytuację finansową linii, w tym firm zarejestrowanych w Irlandii, będącej globalnym centrum leasingu samolotów.
Warto jednak przyjrzeć się dokładniej mechanizmowi postępowań restrukturyzacyjnych oraz rzeczywistym przyczynom, które zmusiły łotewską spółkę do szukania ochrony przed wierzycielami na mocy amerykańskiego Chapter 11.
W centrum dyskusji znalazły się zobowiązania AirBaltic wobec firm z siedzibami w Dublinie, a świadczących usługi lotnicze. Łączna kwota długu wobec irlandzkich podmiotów przekracza 18 milionów dolarów (ok. 16 milionów euro). Wśród głównych niezabezpieczonych wierzycieli wymienić można Macquarie Aircraft Leasing Services (ok. 4,7 mln USD), Wilmington Trust SP Services (ponad 3,3 mln USD), Airbus Flight Hour Services (blisko 3,3 mln USD), Jackson Square Aviation Ireland (2,6 mln USD) czy powiązaną z niemiecką grupą KGAL spółkę APF5 Project No 2 (2,5 mln USD).
Czy kwoty te i charakter umów mogą świadczyć o tym, że to irlandzkie podmioty stoją za problemami przewoźnika? Z punktu widzenia finansów przedsiębiorstwa wniosek taki byłby nadinterpretacją, choć w mediach znaleźć można informacje, że to właśnie wierzyciele stoją za złą kondycją finansową przewoźnika.
Irlandzkie firmy występują w tej relacji jako niezabezpieczeni wierzyciele. Oznacza to, że same ponoszą znaczne ryzyko finansowe, udostępniając flotę lub świadcząc usługi serwisowe i operacyjne, za które nie otrzymały terminowych płatności. Dublin jest globalnym węzłem leasingu lotniczego, zatem obecność spółek celowych z Irlandii na liście wierzycieli dowolnej linii lotniczej przechodzącej restrukturyzację jest naturalną konsekwencją struktury tego rynku. Roszczenia z tytułu umów najmu i obsługi floty są skutkiem zaległości płatniczych AirBaltic, a nie pierwotną przyczyną implozji płynnościowej spółki.
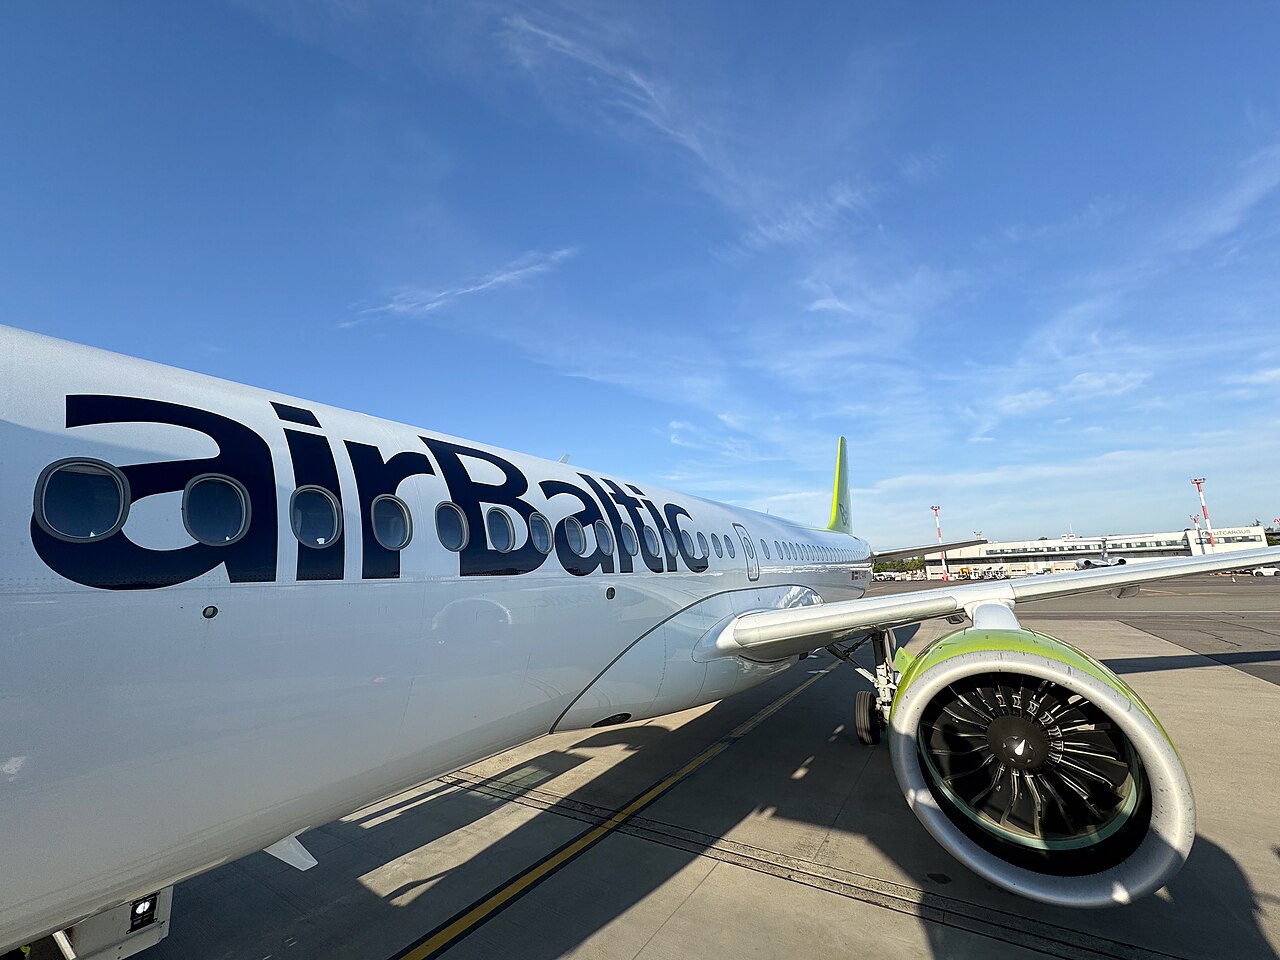
Prawdziwe źródła kryzysu AirBaltic leżą w skumulowanych zjawiskach o charakterze globalnym oraz decyzjach operacyjnych. Przewoźnik dysponujący flotą około 54 nowoczesnych maszyn Airbus A220-300 i zatrudniający niemal 3000 pracowników, od lat działał w modelu hybrydowym, łącząc niskokosztowe struktury z pełną obsługą klasy biznes. Model ten, choć elastyczny, okazał się wyjątkowo wrażliwy na gwałtowne wstrząsy rynkowe.
Poważne straty w latach pandemii zmusiły łotewski rząd do dokapitalizowania spółki kwotą 340 milionów euro, co podniosło udział skarbu państwa do prawie 98%. Tak głęboka interwencja publiczna odsunęła w czasie niezbędne reformy strukturalne. Następnie wybuch wojny w Ukrainie zdewastował tradycyjne, dochodowe trasy wschodnie i ograniczył ruch turystyczny oraz biznesowy w regionie Morza Bałtyckiego.
Do tego doszły problemy z niezawodnością silników Pratt & Whitney, które sprawiły, że znaczna część najnowocześniejszych samolotów A220-300 musiała spędzić długie miesiące na ziemi w oczekiwaniu na części zamienne i przeglądy techniczne. Wygenerowało to ogromne koszty alternatywne i zmusiło linię do kosztownego czarterowania zastępczych maszyn od zewnętrznych dostawców.
Ostateczny cios, a ten znacznie obniżył rentowność firmy, zadał gwałtowny wzrost cen paliwa lotniczego. AirBaltic w przeważającej mierze nie dysponował portfelem instrumentów hedgingowych. Tym samym, każda podwyżka ceny tony paliwa o 100 dolarów oznaczała roczny wzrost wydatków o około 16,5 miliona dolarów. Linia próbowała się jednak ratować przed całkowitą utratą zdolności finansowej, ale wyprzedaż pozostałych zabezpieczeń w celu ratowania bieżącej płynności, przyniosła jedynie krótkotrwałą ulgę, pozbawiając spółkę osłony przed dalszymi skokami cen.
Niewypłacalność i brak porozumienia w sprawie nowego finansowania doprowadziły do otwarcia postępowania pod ochroną Chapter 11 w USA. Jest to standardowy krok dla międzynarodowych linii lotniczych posiadających zobowiązania w walucie amerykańskiej oraz umowy z zagranicznymi wierzycielami. Postępowanie to nie oznacza automatycznej likwidacji, lecz daje przewoźnikowi czas na renegocjację kontraktów, zmianę portfela floty i wdrożenie nowego planu biznesowego, w tym korektę siatki połączeń, również tych obsługujących loty z Dublina do Rygi, Wilna czy Tallina.
Dzięki pozyskaniu 350 milionów euro finansowania dłużnego od konsorcjum renomowanych instytucji – w tym Barclays, Strategic Value Partners, Morgan Stanley, Oaktree Capital Management i Hayfin Capital Management – AirBaltic zyskał stabilność operacyjną na czas reorganizacji. Nie jest jednak pewne, czy walka okaże się skuteczna, a wszystko za sprawą linii Ryanair, która już zwiększyła ilość Łotewskich połączeń, ale i planuje kolejne.
Bogdan Feręc
Źr. Independent
Fot. CC Tony Webster